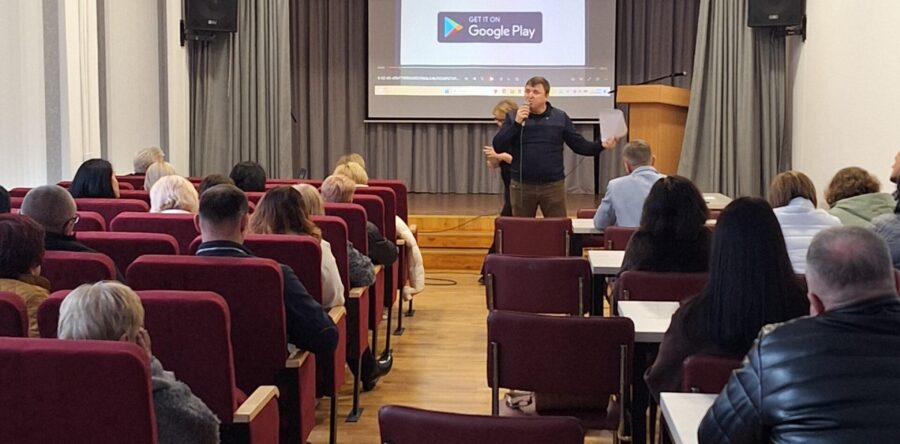
Нещодавно начальник Яворівської ДПІ Петро Шот разом із заступником начальника Яворівської ДПІ Наталією Чорною та старшим державним державним інспектором Яворівської ДПІ Юлією Квас провели ряд робочих зустрічей щодо переваг користування електронними сервісами ДПС, а саме: з керівниками та працівниками Яворівського ліцею імені Осипа Маковея, КП ЯМР «Житлокомунсервіс», МКП «ЯВОРІВКАНАЛ», МКП «Яворіввода», відділів освіти Яворівської та Новояворівської міських рад, КП «Комфорт», КП «Новояворівськжитло», Яворівських закладів загальної середньої освіти І-ІІІ ступенів №2 та І-ІІІ ступенів №3 імені Тараса Шевченка.
Під час проведення зустрічей обговорювались питання майнового оподаткування, своєчасної сплати податків та використання сучасних електронних сервісів ДПС.
Очільник ДПІ зазначив, Мобільний за стосунок «Моя податкова» - це є офіційний цифровий офіс у смартфоні, який назавжди змінює формат спілкування з податковою службою та охарактеризував головні переваги електронного листування через за стосунок:
- повна прозорість та історія під рукою (весь архів вашого листування та надісланих документів зберігається в одному місці всередині застосунку. Ви завжди можете перевірити, коли і що було надіслано).
- миттєве відправлення та отримання (листи, заяви чи запити доходять до податкової за лічені секунди. Вам більше не потрібно йти на пошту чи купувати конверти);
- доступ 24/7 з будь-якої точки світу (подати декларацію, надіслати запит чи отримати довідку можна вдома, на роботі або навіть перебуваючи за кордоном);
- юридична безпека та надійність (усі документи підписуються за допомогою КЕП (ЕЦП) або Дія.Підпису. Вони мають таку ж юридичну силу, як і паперові з мокрою печаткою, але їх неможливо загубити);
- автоматичні сповіщення (ви першими дізнаєтеся про надходження відповідей, нових податкових повідомлень-рішень чи зміну статусу ваших заяв завдяки пуш-повідомленням);
Фахівці ДПІ продемонстрували встановлення додатку «Моя податкова» у смартфоні та залучення до електронного листування з податковою, розповіли про актуальні розділи даного додатку та як ними користуватися, а саме: як перевірити податкові нарахування, контролювати розрахунки з бюджетом, отримувати податкові повідомлення-рішення, подавати документи та сплачувати податки.
Також, обговорили питання адміністрування та сплати податку на нерухоме майно, відмінне від земельної ділянки, земельного податку, мінімального податкового зобов»язання, можливості отримання відповідних консультацій та способам своєчасного врегулювання податкових питань.
Під час зустрічей представники Яворівської ДПІ надали відповіді на запитання учасників та наголосили на важливості використання електронних сервісів ДПС, які забезпечують оперативність, доступність і зручність взаємодії з податковою службою.
Проведені заходи сприяли підвищенню обізнаності представників органів місцевого самоврядування, комунальних підприємств та закладів освіти з питань податкового законодавства, налагодженню ефективної комунікації та посиленні партнерської взаємодії між податковою службою і платниками податків.
Яворівська ДПІ і надалі продовжуватиме інформаційно-роз’яснювальну роботу, спрямовану на підвищення податкової культури, добровільне виконання податкових зобов’язань та популяризацію сучасних електронних сервісів ДПС України.
Яворівська ДПІ: Чи підлягають амортизації у податковому обліку земельні ділянки, бібліотечні фонди, малоцінні необоротні матеріальні активи та природні ресурси?
Яворівська ДПІ інформує.
Порядок нарахування амортизації (для платників податку на прибуток, які здійснюють коригування фінансового результату до оподаткування) визначений ст. 138 Податкового кодексу України (далі – ПКУ).
Розрахунок амортизації основних засобів та нематеріальних активів здійснюється відповідно до національних положень (стандартів) бухгалтерського обліку або міжнародних стандартів фінансової звітності з урахуванням обмежень, встановлених п.п. 14.1.138 п. 14.1 ст. 14 розд. I ПКУ, підпунктами 138.3.2 – 138.3.4 п. 138.3 ст. 138 ПКУ. При такому розрахунку застосовуються методи нарахування амортизації, передбачені національними положеннями (стандартами) бухгалтерського обліку.
Для розрахунку амортизації визначається вартість основних засобів та нематеріальних активів без урахування їх переоцінки (уцінки, дооцінки), проведеної відповідно до положень бухгалтерського обліку.
Амортизація не нараховується за період невикористання (експлуатації) основних засобів у господарській діяльності у зв’язку з їх консервацією.
До основних засобів відносяться матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних і архівних фондів, матеріальних активів, вартість яких не перевищує 20000 грн., невиробничих основних засобів і нематеріальних активів), що призначаються платником податку для використання у господарській діяльності платника податку, вартість яких перевищує 20000 грн. і поступово зменшується у зв’язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він довший за рік).
Для груп 1 (земельні ділянки), 10 (бібліотечні фонди), 11 (малоцінні необоротні матеріальні активи), 13 (природні ресурси) мінімально допустимі строки корисного використання не встановлені.
Відповідно до п. 7 Національного Положення (стандарту) бухгалтерського обліку 7 «Основні засоби», затвердженого наказом Міністерства фінансів України від 27.04.2000 № 92 зі змінами та доповненнями (далі – НП(С)БО 7), придбані (створені) основні засоби (у т. ч. земельні ділянки) зараховуються на баланс підприємства за первісною вартістю.
Перелік витрат, які включаються до первісної вартості об’єкта основних засобів, визначені п. 8 НП(С)БО 7. При цьому вартість земельних ділянок та природних ресурсів не є об’єктом амортизації (п. 22 НП(С)БО 7).
Отже, вартість земельних ділянок, бібліотечних фондів, малоцінних необоротних матеріальних активів та природних ресурсів не підлягає амортизації у податковому обліку.
Детальніше https://zir.tax.gov.ua/main/bz/view/?src=ques&id=35895
Яворівська ДПІ: ДПС запускає «Податковий довідник інвестора»: покроковий путівник для бізнесу
Державна податкова служба України випустила практичний посібник для вітчизняних та іноземних інвесторів, які вже працюють або лише планують розгортати бізнес в Україні.
«Податковий довідник інвестора» зібрав у собі ключову інформацію про українську податкову систему – від перших кроків реєстрації до використання цифрових сервісів, податкових стимулів та механізмів захисту прав платника.
Матеріал розроблений так, щоб інвестор міг швидко зорієнтуватися в базових правилах: які податки діють у державі, хто та в які строки їх сплачує, а також як ефективно будувати взаємодію з ДПС.
Структурно довідник розділений на 8 практичних блоків.
Спочатку йде вступний блок, де розкривається роль ДПС як головної точки контакту для бізнесу, а також описується національна мережа органів, сервісних точок, цифрових інструментів і консультаційних каналів, що забезпечують взаємодію з платниками податків по всій країні.
Наступний розділ – детальний огляд податкової системи України. Тут зібрано вичерпну інформацію про всі ключові податки: податок на прибуток, ПДВ, ПДФО, єдиний внесок, військовий збір, акциз, екологічний податок та плату за землю. Для кожного з них чітко розписано ставки, бази оподаткування, строки звітності та окремі нюанси для нерезидентів.
Далі гайд покроково пояснює процедури реєстрації та взяття на облік іноземних юридичних осіб чи відокремлених підрозділів ще до початку діяльності, а також показує, як повністю дистанційно подавати звітність, вести офіційне листування та які діють канали комунікацій з ДПС.
Окремий акцент зроблено на доступних податкових пільгах, спеціальних умовах для індустріальних парків та застосуванні міжнародних угод про уникнення подвійного оподаткування.
Наступний блок присвячено прозорості та безпеці: у ньому деталізовано порядок проведення перевірок, автоматичне бюджетне відшкодування ПДВ, врегулювання боргу, механізми захисту прав через оскарження рішень ДПС.
Важливим є і практичний FAQ із готовими відповідями на найтиповіші запитання інвесторів.
Новий гайд покликаний зробити вхід на український ринок максимально зрозумілим, а ведення діяльності – передбачуваною та прозорою.
Яворівська ДПІ: Пошкоджене через війну майно: коли податок на нерухомість не сплачується
Фахівці Яворівської ДПІ інформують.
Власники нерухомості, яка постраждала внаслідок бойових дій, можуть не сплачувати податок на нерухоме майно, відмінне від земельної ділянки.
Умови залежать від характеру пошкоджень, а ключове значення має інформація, внесена до Державного реєстру майна, пошкодженого та знищеного внаслідок бойових дій, терористичних актів, диверсій, спричинених збройною агресією росії проти України (далі – Реєстр).
Якщо майно потребує капремонту або реконструкції
Податок не нараховується та не сплачується за пошкоджені житлові та нежитлові об’єкти нерухомості, які потребують капітального ремонту, реконструкції чи реставрації.
Термін дії пільги:
Початок: з 1-го числа місяця, у якому факт пошкодження зафіксовано в Реєстрі.
Кінець: до 1-го числа місяця, наступного за тим, у якому об’єкт відремонтовано та визнано придатним для проживання або використання за цільовим призначенням.
Важливо для застосування цієї норми – факт пошкодження має бути зафіксований саме в Реєстрі.
Порядок подання інформації про пошкоджене та знищене нерухоме майно визначений постановою Кабінету Міністрів України від 26 березня 2022 року № 380. Він поширюється на фізичних та юридичних осіб, чия нерухомість була пошкоджена або знищена внаслідок війни починаючи з 19 лютого 2014 року.
Категорії пошкодження нерухомості
Законодавство розрізняє пошкоджене та знищене майно.
Пошкодженим вважається об’єкт, який можна відновити шляхом ремонту чи реконструкції.
Знищене майно – це об’єкт, який став непридатним для використання за призначенням, а його відновлення неможливе або економічно недоцільне.
Окремо визначено категорії пошкоджень:
- І категорія – об’єкти зі ступенем пошкодження орієнтовно до 40 %, які потребують лише поточного ремонту;
- ІІ категорія – об’єкти зі ступенем пошкодження орієнтовно 41–80 %, які потребують капітального ремонту або реконструкції;
- ІІІ категорія – об’єкти зі ступенем пошкодження 81–100%, які є непридатними для використання та потребують демонтажу (ліквідації).
Власники пошкодженої нерухомості ІІ або ІІІ категорії мають право на застосування податкової пільги за наявності відповідних відомостей у Реєстрі.
Для об’єктів ІІ категорії також має бути призупинена їх експлуатація на час проведення капітального ремонту, реконструкції чи реставрації.
Що відбувається після відновлення майна
Після відновлення майна податковий обов’язок поновлюється.
Якщо нерухомість або її частина відремонтована та введена в експлуатацію, власник знову має сплачувати податок на нерухоме майно.
Якщо пошкодження незначні
Для нерухомості, яка внаслідок бойових дій зазнала незначних пошкоджень, але залишається придатною для проживання або використання за цільовим призначенням і потребує лише поточного ремонту, діє інший механізм.
У такому випадку сільські, селищні, міські ради, військові адміністрації або військово-цивільні адміністрації мають право:
- встановлювати ставку податку на нерухоме майно у меншому за встановлений розмір для відповідного типу нерухомості на цій території;
- повністю звільняти від сплати податку.
Тобто звільнення від податку або зменшена ставка не застосовуються автоматично.
Власнику варто перевірити рішення відповідної місцевої ради чи військової адміністрації.
Платники податку також можуть звертатися до органу місцевого самоврядування або військової адміністрації щодо встановлення відповідної ставки для пошкодженого об’єкта.
Такі рішення набирають чинності з дня їх офіційного оприлюднення, якщо не встановлено пізніший строк.
Яворівська ДПІ: Важливі правила сплати податку на нерухомість у 2026 році
Під час проведення семінару для платників податків фахівці Яворівської ДПІ поінформували, що у 2026 році громадяни сплачують податок на нерухоме майно, відмінне від земельної ділянки за 2025 рік.
Податкові повідомлення-рішення мали бути надіслані власникам до початку липня, після чого відводиться 60 днів для проведення оплати. Податок нараховується лише на площу, що перевищує пільгові норми:
60 кв.м. – для квартир;
120 кв.м. – для житлових будинків.
У разі несвоєчасної сплати передбачено штраф у розмірі від 5 відсотків (при простроченні до 30 днів) до 10 відсотків (при простроченні більше 30 днів) суми боргу.
Рекомендуємо регулярно перевіряти стан розрахунків в особистому Електронному кабінеті платника податків (посилання https://cabinet.tax.gov.ua ), щоб уникнути додаткових витрат.
Якщо у нарахуваннях виявлено помилки або застарілі дані про нерухомість, необхідно звернутися до Центру обслуговування платників за місцем реєстрації для проведення звірки.
Якщо бажаєте постійно отримувати повідомлення про надходження документів в Електронний кабінет, для цього слід подати Заяву. В меню «Налаштування» у вкладці «Бажання листування з податковою» слід натиснути «Бажаю отримувати документи» та вказати електронну адресу, на яку бажаєте отримувати повідомлення про надходження документів в Електронний кабінет. Після цього підписати Заяву кваліфікованим електронним підписом та надіслати.
Серед переваг листування з податковою через Електронний кабінет:
- відсутність потреби у паперовому документообігу;
- мінімум дій – максимум зручності;
- push-повідомлення на електронну пошту про надходження документа в Електронний кабінет;
- постійний доступ до архіву листування в Електронному кабінеті.
Презентаційні та інструктивні матеріали щодо функціоналу Е-кабінету розміщені у розділі «Онлайн-навчання» на вебпорталі ДПС України за посиланням: https://tax.gov.ua/baneryi/onlayn-navchannya/e-kabinet/funktsional-e-kabinetu».

