Про цифрові можливості під час проведення зустрічі з представниками громади Яворівського району
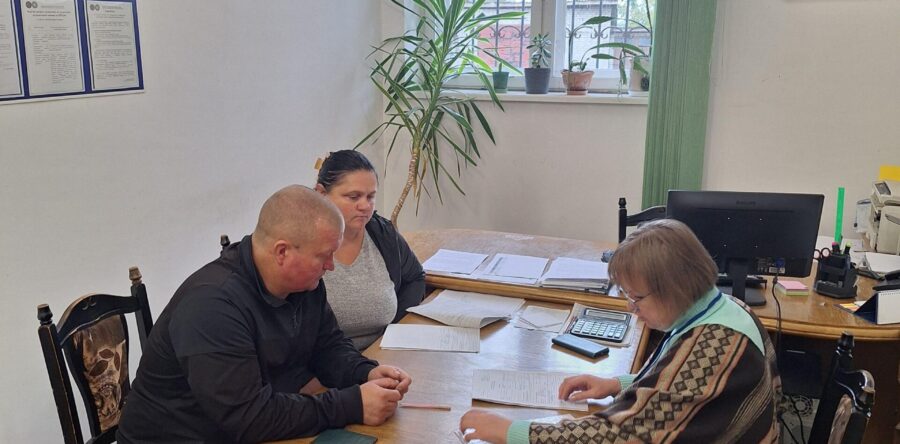
Нещодавно начальник Яворівської ДПІ Петро Шот провів виїзну робочу зустріч з представниками Нагачівського закладу загальної середньої освіти І-ІІІ ступенів та Чернилявської гімназії імені Теодора Перуна Яворівської міської ради, під час якої надав роз’яснення щодо переваг користування електронними сервісами ДПС та своєчасної сплати податків.
Очільник ДПІ розповів про усі переваги мобільного застосунку «Моя податкова» та продемонстрував встановлення додатку «Моя податкова» у смартфоні, залучення до електронного листування з податковою, розповів про актуальні розділи даного додатку та як ними користуватися.
Також, обговорили питання адміністрування та сплати податку на нерухоме майно, відмінне від земельної ділянки, земельного податку, мінімального податкового зобов»язання, можливості отримання відповідних консультацій та способам своєчасного врегулювання податкових питань.
Під час зустрічі надано відповіді на запитання учасників та наголошено на важливості використання електронних сервісів ДПС, які забезпечують оперативність, доступність і зручність взаємодії з податковою службою.
Яворівська ДПІ: Коректне заповнення звітності важливе при формуванні Переліку платників
Фахівцями Яворівської ДПІ проведено тренінг для платників податків, під час якого наголошено, що правильне та коректне заповнення податкової звітності має важливе значення, оскільки її показники використовуються під час формування Переліку платників податків із високим рівнем добровільного дотримання податкового законодавства.
Розрахунок показників вимог та критеріїв добровільного дотримання податкового законодавства і формування Переліку платників здійснюється автоматично на підставі податкової звітності, поданої платниками податків та інформації, наявної в інформаційно-комунікаційних системах ДПС.
Тому методологічні або арифметичні помилки у звітності, неточності, некоректне відображення окремих показників та відміток можуть впливати на результати відповідних розрахунків.
Серед типових помилок, які допускають платники податків:
- невірне зазначення звітного (податкового) періоду та періоду, що уточнюється, у податковій декларації з податку на прибуток підприємств;
- невірне зазначення податкового (звітного) року у додатку МПЗ до податкової декларації платника єдиного податку четвертої групи;
- відсутність або некоректне зазначення відміток щодо типу декларації у податковій декларації платника єдиного податку четвертої групи та додатках до неї;
- арифметичні та/або методологічні помилки при визначенні податкових зобов’язань з податку на доходи фізичних осіб від провадження господарської діяльності.
Податківці порекомендували платникам перевіряти правильність заповнення податкової звітності, повноту та достовірність зазначених у ній показників, а у разі виявлення помилок – своєчасно виправляти їх у встановленому законодавством порядку.
Зазначили, що правильно заповнена та подана звітність є важливою умовою для достовірного автоматизованого розрахунку показників та формування Переліку платників.
Також звернули увагу, що відсутність в ЄДР у юридичних осіб інформації про кінцевого бенефіціарного власника, або відповідної відмітки щодо його відсутності та обґрунтованої причини може бути єдиною підставою для не включення до Переліку платників.
Яворівська ДПІ: ФОП другої групи: кого враховувати у ліміті 10 працівників
Начальником Яворівської ДПІ надано коментар.
Фізичні особи – підприємці – платники єдиного податку другої групи можуть не використовувати працю найманих осіб або одночасно мати не більше 10 працівників, які перебувають із ними у трудових відносинах.
Якщо кількість таких працівників перевищує 10 осіб, ФОП зобов’язаний перейти на сплату інших податків і зборів з першого числа місяця, що настає за податковим (звітним) періодом, у якому допущено перевищення.
При цьому важливо розрізняти трудові та цивільно-правові відносини. За трудовим договором працівник виконує визначену роботу, підпорядковується роботодавцю, а роботодавець виплачує заробітну плату та забезпечує необхідні умови праці.
Цивільно-правовий договір, зокрема договір підряду, передбачає рівність сторін. Підрядник самостійно виконує визначену договором роботу на власний ризик, а замовник приймає та оплачує її результат. Тобто за таким договором оплачується конкретний результат роботи, а не процес праці.
Тому ФОП – платник єдиного податку другої групи не включає до граничної кількості 10 осіб тих фізичних осіб, яких залучає для виконання робіт за цивільно-правовими договорами (договорами підряду).
Яворівська ДПІ: РРО і 20-ОПП: який ідентифікатор зазначати у заяві?
Реєстрація реєстратора розрахункових операцій (РРО) здійснюється в контролюючому органі за основним місцем обліку суб’єкта господарювання. Для цього подається заява про реєстрацію реєстраторів розрахункових операцій за формою № 1-РРО (ідентифікатор форми J/F1311406). Суб’єкти господарювання, які подають податкові документи в електронній формі, можуть надіслати заяву № 1-РРО онлайн із дотриманням вимог законодавства у сфері електронного документообігу. При цьому всі розділи заяви підлягають обов’язковому заповненню.
Важливо правильно зазначити дані про господарську одиницю. У розділі 3 форми № 1-РРО вказуються, зокрема, її назва та адреса, код відповідної території, а також ідентифікатор об’єкта оподаткування. Цей ідентифікатор має відповідати даним графи 5 «Ідентифікатор об’єкта оподаткування» заяви за формою № 20-ОПП, яку платник подає до контролюючого органу за основним місцем обліку.
Інформацію про всі об’єкти оподаткування та об’єкти, пов’язані з оподаткуванням, платник податків зобов’язаний подавати за основним місцем обліку у формі № 20-ОПП. Тому перед реєстрацією РРО необхідно, щоб господарська одиниця, де він використовуватиметься, була зазначена у формі № 20-ОПП.
Ідентифікатор об’єкта оподаткування у формі № 20-ОПП складається з коду типу об’єкта та внутрішнього ідентифікатора, який платник визначає самостійно та який складається з п’яти знаків. Наприклад, для кафе ідентифікатор може мати вигляд 24700001, де 247 – код типу об’єкта оподаткування, а 00001 – внутрішній ідентифікатор.
Отже, під час реєстрації РРО потрібно уважно перевірити, щоб ідентифікатор господарської одиниці у формі № 1-РРО відповідав ідентифікатору цього об’єкта, зазначеному у формі № 20-ОПП.
Рекомендований Довідник типів об’єктів оподаткування, який використовується для заповнення форми № 20-ОПП, оприлюднено на вебпорталі ДПС за посиланням https://tax.gov.ua/dovidniki--reestri--perelik/dovidniki-/127294.html.
Порядок реєстрації РРО визначено главою 2 розділу II Порядку, затвердженого наказом Міністерства фінансів України від 14 червня 2016 року № 547, а порядок повідомлення про об’єкти оподаткування – розділом VIII Порядку, затвердженого наказом Міністерства фінансів України від 9 грудня 2011 року № 1588.

