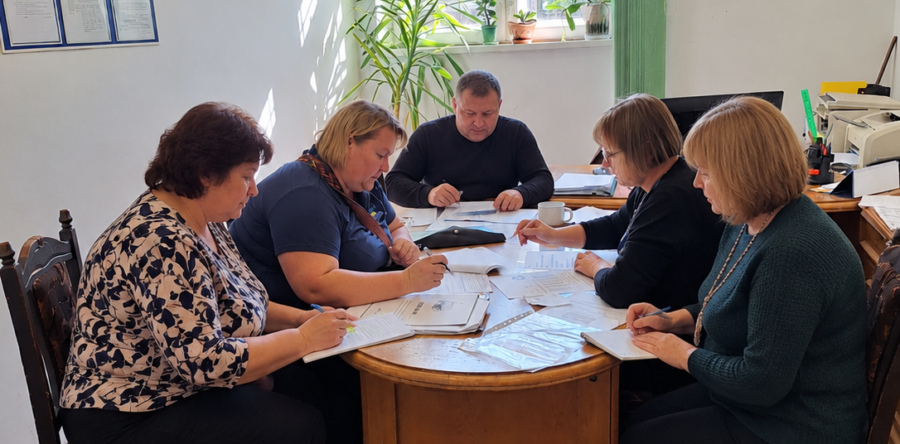
У приміщенні Мостиського ЦОП Яворівської ДПІ проведено семінар для платників податків щодо визначення мінімальної суми орендного платежу за нерухоме майно для ФОП, які перебувають на загальній системі.
Завідувач Мостиського сектору обслуговування платників Яворівської ДПІ Василь Дутко зазначив, що договірні відносини, які виникають між орендарем та орендодавцем, регулюються Цивільним кодексом України. За договором найму (оренди) наймодавець передає або зобов’язується передати наймачеві майно у володіння та користування за плату на певний строк. За найм (оренду) майна з наймача справляється плата, розмір якої встановлюється договором найму. Відносини, що виникають у сфері справляння податків і зборів, регулюються ПКУ. Порядок оподаткування доходів фізичних осіб регламентується розд. IV ПКУ, відповідно до якого об’єктом оподаткування резидента є загальний місячний (річний) оподатковуваний дохід.
До загального місячного (річного) оподатковуваного доходу платника податку включається, зокрема, дохід від надання майна в лізинг, оренду або суборенду (строкове володіння та/або користування). Оподаткування доходу від надання нерухомості в оренду (суборенду, емфітевзис), житловий найм (піднайм) регламентується ст. 170 ПКУ.
Податковим агентом платника податку – орендодавця під час нарахування доходу від надання в оренду об’єктів нерухомості інших, ніж зазначені в пп. 170.1.1 ПКУ (включаючи земельну ділянку, що знаходиться під такою нерухомістю, чи присадибну ділянку), є орендар.
При цьому об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеної в договорі оренди, але не менше ніж мінімальна сума орендного платежу за повний чи неповний місяць оренди. Мінімальна сума орендного платежу визначається за методикою, що затверджується Кабінетом Міністрів України, виходячи з мінімальної вартості місячної оренди одного квадратного метра загальної площі нерухомості з урахуванням місця її розташування, інших функціональних та якісних показників, що встановлюються органом місцевого самоврядування села, селища, міста, на території яких вона розташована, та оприлюднюється у спосіб, найбільш доступний для жителів такої територіальної громади. Якщо мінімальну вартість не встановлено чи не оприлюднено до початку звітного (податкового) року, об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеного в договорі оренди.
Методика визначення мінімальної суми орендного платежу за нерухоме майно фізичних осіб затверджена постановою КМУ від 29.12.2010 року №1253.
Порядок оподаткування доходів фізичних осіб – підприємців визначений ст. 177 ПКУ.
Об’єктом оподаткування є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та не грошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю такої фізичної особи – підприємця. Пунктом 177.4 ПКУ визначено перелік витрат, безпосередньо пов’язаних з отриманням доходів фізичною особою – підприємцем від провадження господарської діяльності на загальній системі оподаткування. При цьому для визначення чистого оподатковуваного доходу враховуються понесені документально підтверджені витрати від такої господарської діяльності.
Також, платникам продемонстрували можливості користування електронними сервісами ДПС, зокрема Електронним кабінетом платника та мобільним додатком «Моя податкова». Завдяки цим сервісам підприємці можуть подати заяву на спрощену систему, перевірити наявність податкового боргу, сплатити податки онлайн та переглянути повідомлення про нараховані майнові податки.
Наприкінці семінару Василь Дутко поінформував про основні поняття та напрями безбар’єрності – один із напрямів Національної стратегії із створення безбар’єрного простору в Україні на період до 2030 року. Акцентував увагу, що саме надання послуг через електронні сервіси - це один з видів безбар’єрності, який усуває фізичні та часові бар'єри, забезпечуючи рівний доступ до послуг для всіх громадян.
Яворівська ДПІ: Комунікаційні податкові платформи - ефективний спосіб вирішення питань у сфері оподаткування
Фахівці Яворівської ДПІ інформують.
Оперативно вирішити питання пов’язане з оподаткуванням можна завдяки онлайн – сервісу Державної податкової служби України – Комунікаційній податковій платформі.
Комунікаційна платформа - це формат взаємодії з бізнес-спільнотою, громадськістю для оперативного прийняття управлінських рішень керівництвом ДПС, зручний сервіс для платників податків.
Для забезпечення ефективного зворотного зв'язку створено електронну скриньку комунікаційної податкової платформи - [email protected] .
Яворівська ДПІ: Яворівська ДПІ дотримується принципів безбар’єрності
Яворівська ДПІ Головного управління ДПС у Львівській області області наголошує на важливості створення рівних умов доступу до податкових послуг для всіх громадян, зокрема – для захисників і захисниць України.
Військовослужбовці, які звертаються до Центру обслуговування платників, обслуговуються першочергово та без зайвих очікувань. Фахівці податкової забезпечують:
- оперативне надання консультацій;
- швидке оформлення документів;
- індивідуальний підхід до кожного відвідувача.
Такий підхід відповідає принципам, викладеним у Довіднику безбар’єрності, – зокрема, принципу поваги до гідності та доступності публічних послуг. Безбар’єрність – це не лише про фізичний доступ, а й про розуміння потреб різних груп населення, турботу та підтримку в складних життєвих обставинах.
«Ми розуміємо, що військові мають обмежений час на вирішення адміністративних питань. Тому наша мета – зробити податкові послуги максимально зручними і швидкими для них», – зазначають у Яворівській ДПІ.
Центр обслуговування платників Яворівської ДПІ працює з понеділка по п’ятницю. Для консультації можна звертатися за адресою: вул. Львівська, 42 або за телефоном: (259) 2-33-15.
Яворівська ДПІ: Відмова у податковій знижці з ПДФО: алгоритм повідомлення ДПС фізичних осіб
Начальником Яворівської ДПІ Петром Шотом проведено зустріч з платниками податків. Очільник ДПІ зазначив, що податкова знижка для фізичних осіб, які не є суб’єктами господарювання, – це документально підтверджена сума (вартість) витрат платника податку на доходи фізичних осіб (податок) – резидента у зв’язку з придбанням товарів (робіт, послуг) у резидентів – фізичних або юридичних осіб протягом звітного року, на яку дозволяється зменшення його загального річного оподатковуваного доходу, одержаного за наслідками такого звітного року у вигляді заробітної плати та/або у вигляді дивідендів, у випадках, визначених ПКУ.
Порядок застосування податкової знижки передбачений ст. 166 ПКУ.
На підставі даних, виключно зазначених у податкових деклараціях про майновий стан і доходи (далі – податкова декларація), посадовими особами у приміщенні контролюючого органу проводиться камеральна перевірка.
Разом з тим, на вимогу контролюючого органу та в межах його повноважень, визначених законодавством, платники податку зобов’язані пред’являти документи і відомості, пов’язані з виникненням доходу або права на отримання податкової знижки, обчисленням і сплатою податку, та підтверджувати необхідними документами достовірність відомостей, зазначених у податковій декларації з цього податку.
Камеральна перевірка проводиться посадовими особами контролюючого органу без будь-якого спеціального рішення керівника (його заступника або уповноваженої особи) такого органу або направлення на її проведення.
Камеральній перевірці підлягає вся податкова звітність.
Згода платника податків на перевірку та його присутність під час проведення камеральної перевірки не обов’язкова.
За результатами камеральної перевірки у разі встановлення порушень складається акт у двох примірниках, який підписується посадовими особами такого органу, які проводили перевірку, і після реєстрації у контролюючому органі вручається або надсилається для підписання протягом трьох робочих днів платнику податків.
Водночас на вимогу контролюючого органу та в межах його повноважень, визначених законодавством, платники податків зобов’язані пред’являти документи, пов’язані з виникненням права на отримання податкової знижки, та підтверджувати необхідними документами відомості зазначені у податковій декларації.
У разі ненадходження протягом 15 робочих днів з дня, наступного за днем отримання запиту пояснень та документів, пов’язаних з виникненням права на отримання податкової знижки керівником (його заступником або уповноваженою особою) контролюючого органу приймається рішення про проведення документальної позапланової перевірки.
При виявленні перевіркою факту заниження (завищення) суми податкового зобов’язання контролюючими органами платникам податків направляється податкове повідомлення – рішення (ППР).
Також, надано присутнім покрокові рекомендації щодо користування Електронним кабінетом платника платників, поінформовано про основні аспекти впровадження Національної стратегії доходів до 2030 року, спрямованої на підвищення рівня добровільної сплати податків та податкової культури у суспільстві; реалізацію експериментального проекту щодо функціонування системи управління податковими ризиками в Державній податковій службі України та надано роз’яснення щодо безбар’єрності та закликали активніше користуватися електронними сервісами ДПС.
Яворівська ДПІ: Хто є розпорядником акцизного складу: роз'яснення ДПС
Начальником Яворівської ДПІ Петром Шотом надано коментар.
Розпорядник акцизного складу – це суб’єкт господарювання, який одержав ліцензію на право виробництва спирту етилового, алкогольних напоїв, зареєстрований платником акцизного податку, або суб’єкт господарювання – платник акцизного податку, який здійснює виробництво, оброблення (перероблення), змішування, розлив, навантаження-розвантаження, зберігання, реалізацію пального на акцизному складі та має документи, що підтверджують право власності або користування приміщеннями та/або територією, що відносяться до акцизного складу.
Розпорядник акцизного складу пересувного – це суб’єкт господарювання – платник акцизного податку, який є власником пального або здійснює діяльність з виробництва спирту етилового та який з використанням транспортного засобу незалежно від того, кому належить такий транспортний засіб:
реалізує або зберігає пальне або спирт етиловий;
ввозить пальне на митну територію Україні, з якого сплачено акцизний податок або на умовах, визначених ст. 229 ПКУ.
При переході від одного суб’єкта господарювання до іншого права власності на пальне або спирт етиловий, що переміщується та/або зберігається у транспортному засобі, відбувається зміна розпорядника акцизного складу пересувного.
Не є розпорядником акцизного складу пересувного суб’єкт господарювання (перевізник, експедитор), який здійснює транспортування пального або спирту етилового.

