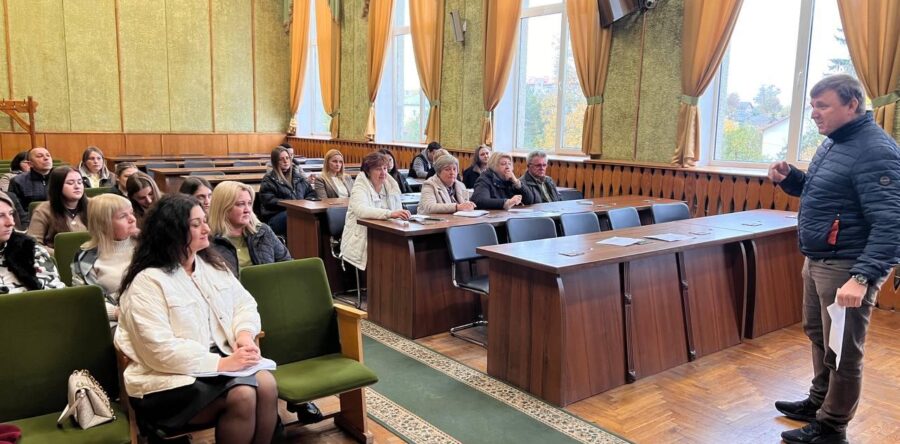
Нещодавно відбулися робочі зустрічі представників Яворівської ДПІ з керівництвом Яворівської РДА, районної ради, міської ради, представниками поліції, прокуратури, відділу освіти та комунальних підприємств. Під час заходу обговорили актуальні питання виконання податкових зобов’язань фізичними особами, своєчасної сплати майнових податків, а також можливості використання електронних сервісів Державної податкової служби України.
Петро Шот надав роз’яснення щодо особливостей оподаткування нерухомого майна та земельних ділянок, зокрема щодо сплати податку на нерухоме майно, відмінне від земельної ділянки та плати за землю. Окрему увагу приділили необхідності своєчасного виконання податкових зобов’язань, дотримання встановлених законодавством строків сплати податків і недопущення виникнення податкового боргу. Наголошено, що своєчасна сплата майнових податків є важливим джерелом наповнення місцевих бюджетів, а отже, сприяє фінансовій спроможності територіальних громад та їх потреб.
Під час зустрічей також обговорили переваги електронної взаємодії платників податків із податковою службою. Зокрема, йшлося про можливості електронного кабінету платника та мобільного застосунку «Моя податкова», які дають змогу дистанційно отримувати всю необхідну інформацію, переглядати податкові повідомлення-рішення, контролювати стан розрахунків із бюджетом та користуватись електронними послугами ДПС. Петро Шот зазначив, що надання згоди на отримання кореспонденції в електронній формі дає змогу оперативно отримувати документи та повідомлення від ДПС, своєчасно ознайомлюватися з важливою інформацією і зменшувати витрати часу на комунікацію з податковими органами.
За результатами зустрічі наголошено на важливості подальшої співпраці між податковою службою та органами місцевого самоврядування, спрямованої на підвищення податкової обізнаності громадян, забезпечення своєчасного надходження платежів до місцевих бюджетів та популяризацію сучасних електронних сервісів ДПС України.
Яворівська ДПІ: Помилково подана податкова звітність: порядок дій платника
Фахівці Яворівської ДПІ провели семінар з платниками податків та зазначили, що відповідно до п. 49.1 ст. 49 Податкового кодексу України (далі – ПКУ) податкова декларація подається за звітний період в установлені ПКУ строки контролюючому органу, в якому перебуває на обліку платник податків.
Абзацом першим п. 49.2 ст. 49 ПКУ визначено, що платник податків зобов’язаний за кожний встановлений ПКУ звітний період, в якому виникають об’єкти оподаткування, або у разі наявності показників, які підлягають декларуванню, відповідно до вимог ПКУ подавати податкові декларації щодо кожного окремого податку, платником якого він є. Цей абзац застосовується до всіх платників податків, в тому числі платників, які перебувають на спрощеній системі оподаткування обліку та звітності.
Платники, визначені п.п. 212.1.15 п. 212.1 ст. 212 ПКУ, а також інші платники акцизного податку, які мають діючі ліцензії на право здійснення діяльності з підакцизною продукцією, яка підлягає ліцензуванню згідно із законодавством, зобов’язані за кожний встановлений ПКУ звітний період подавати податкові декларації незалежно від того, чи провадили такі платники господарську діяльність у звітному періоді (п. 49.2 прим. 1 ст. 49 ПКУ).
Згідно з п. 49.8. ст. 49 ПКУ прийняття податкової декларації є обов’язком контролюючого органу. Під час прийняття податкової декларації уповноважена посадова особа контролюючого органу, в якому перебуває на обліку платник податків, зобов’язана перевірити наявність та достовірність заповнення всіх обов’язкових реквізитів, передбачених пп. 48.3 та 48.4 ст. 48 ПКУ. Інші показники, зазначені в податковій декларації платника податків, до її прийняття перевірці не підлягають.
У разі якщо у майбутніх податкових періодах (з урахуванням строків давності, визначених ст. 102 ПКУ) платник податків самостійно (у тому числі за результатами електронної перевірки) виявляє помилки, що містяться у раніше поданій ним податковій декларації (крім обмежень, визначених ст. 50 ПКУ), він зобов’язаний надіслати уточнюючий розрахунок до такої податкової декларації за формою чинного на час подання уточнюючого розрахунку (абзац перший п. 50.1 ст. 50 ПКУ).
Таким чином, у випадку помилкового подання податкової звітності (подано звітність, яку взагалі не потрібно подавати або подано не до того контролюючого органу) платнику податків необхідно:
- до закінчення граничного строку подання такої податкової звітності подати податкову звітність з ознакою «Звітна нова» та зменшити податкове зобов’язання;
- після граничного терміну подання такої податкової звітності та виникнення податкових зобов’язань, подати податкову звітність з ознакою «Уточнююча» та зменшити податкове зобов’язання.
Також, платників поінформовано про основні аспекти впровадження Національної стратегії доходів до 2030 року, спрямованої на підвищення рівня добровільної сплати податків та податкової культури у суспільстві; надано роз’яснення щодо безбар’єрності та реалізації експериментального проекту щодо функціонування системи управління податковими ризиками в податковій службі.
Яворівська ДПІ: У Мостиському ЦОПі роз’яснили порядок отримання податкової знижки
Завідувачем Мостиського сектору обслуговування платників Яворівської ДПІ Василем Дутко проведено семінар з платниками податків щодо права на отримання податкової знижки за витратами на навчання та порядку її оформлення.
Громадяни, які у 2025 році оплачували навчання у вітчизняних закладах дошкільної, загальної середньої, професійної чи вищої освіти, можуть скористатися правом на податкову знижку та повернути частину сплаченого податку на доходи фізичних осіб.
Податківець роз'яснив, що скористатися податковою знижкою можуть громадяни, які отримували офіційні доходи, з яких сплачувався податок на доходи фізичних осіб. До витрат, що враховуються при наданні податкової знижки, належать кошти, сплачені як за власне навчання, так і за навчання дітей, інших членів сім'ї першого ступеня споріднення або осіб, над якими встановлено опіку чи піклування.
Для отримання податкової знижки за витратами, понесеними у 2025 році, необхідно подати декларацію про майновий стан і доходи до 31 грудня 2026 року включно.
Василь Дутко також звернув увагу на перелік документів, які підтверджують право на податкову знижку. Зокрема, необхідно мати копію договору з навчальним закладом, документи про оплату навчання, документи, що підтверджують ступінь споріднення (у разі оплати за навчання члена сім'ї), а також копію паспорта. Якщо оплата здійснювалася в електронній формі, у декларації достатньо зазначити реквізити електронних розрахункових документів. Оригінали документів до податкового органу не подаються, однак їх необхідно зберігати протягом встановленого законодавством строку.
Поінформовано, що контролюючий орган має право перевірити достовірність відомостей, зазначених у декларації, шляхом витребування підтвердних документів, за винятком тих, які вже містяться у державних реєстрах або інформаційних базах.
У Мостиському секторі обслуговування платників нагадують: отримати консультації з питань декларування доходів та оформлення податкової знижки можна у Центрі обслуговування платників за адресою: м. Мостиська, вул. Шевченка, 15.
Також, податківці повідомили про основні поняття та напрями безбар’єрності – один із напрямів Національної стратегії із створення безбар’єрного простору в Україні на період до 2030 року, отримання податкової знижки, аспекти Національної стратегії доходів та комплаєнс – ризики в ДПС.
Яворівська ДПІ:Механізм відкриття та закриття робочої зміни при застосуванні ПРРО операцій особою, яка здійснює розрахункові операції
Начальником Яворівської ДПІ Петром Шотом надано коментар.
При застосуванні програмних реєстраторів розрахункових операцій (далі – ПРРО) відкриття робочої зміни відбувається на підставі технологічного повідомлення з типом відкриття зміни, яке автоматично формується програмним забезпеченням ПРРО при виконанні такої операції особою, яка здійснює розрахункові операції.
Закриття робочої зміни здійснюється на підставі Z-звіту або технологічного повідомлення про закриття зміни, яке формує програмне забезпечення ПРРО після формування Z-звіту.
Яворівська ДПІ: ФОП на загальній системі: визначення мінімальної суми орендного платежу за нерухоме майно
У приміщенні ЦОП Яворівської ДПІ відбулася зустріч з платниками податків.
Податківці зазначили, що договірні відносини, які виникають між орендарем та орендодавцем, регулюються Цивільним кодексом України.
За договором найму (оренди) наймодавець передає або зобов’язується передати наймачеві майно у володіння та користування за плату на певний строк.
За найм (оренду) майна з наймача справляється плата, розмір якої встановлюється договором найму.
Відносини, що виникають у сфері справляння податків і зборів, регулюються ПКУ.
Порядок оподаткування доходів фізичних осіб регламентується розд. IV ПКУ, відповідно до якого об’єктом оподаткування резидента є загальний місячний (річний) оподатковуваний дохід.
До загального місячного (річного) оподатковуваного доходу платника податку включається, зокрема, дохід від надання майна в лізинг, оренду або суборенду (строкове володіння та/або користування).
Оподаткування доходу від надання нерухомості в оренду (суборенду, емфітевзис), житловий найм (піднайм) регламентується ст. 170 ПКУ.
Податковим агентом платника податку – орендодавця під час нарахування доходу від надання в оренду об’єктів нерухомості інших, ніж зазначені в пп. 170.1.1 ПКУ (включаючи земельну ділянку, що знаходиться під такою нерухомістю, чи присадибну ділянку), є орендар.
При цьому об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеної в договорі оренди, але не менше ніж мінімальна сума орендного платежу за повний чи неповний місяць оренди. Мінімальна сума орендного платежу визначається за методикою, що затверджується Кабінетом Міністрів України, виходячи з мінімальної вартості місячної оренди одного квадратного метра загальної площі нерухомості з урахуванням місця її розташування, інших функціональних та якісних показників, що встановлюються органом місцевого самоврядування села, селища, міста, на території яких вона розташована, та оприлюднюється у спосіб, найбільш доступний для жителів такої територіальної громади. Якщо мінімальну вартість не встановлено чи не оприлюднено до початку звітного (податкового) року, об’єкт оподаткування визначається виходячи з розміру орендної плати, зазначеного в договорі оренди.
Методика визначення мінімальної суми орендного платежу за нерухоме майно фізичних осіб затверджена постановою КМУ від 29.12.2010 року №1253.
Порядок оподаткування доходів фізичних осіб – підприємців визначений ст. 177 ПКУ.
Об’єктом оподаткування є чистий оподатковуваний дохід, тобто різниця між загальним оподатковуваним доходом (виручка у грошовій та не грошовій формі) і документально підтвердженими витратами, пов’язаними з господарською діяльністю такої фізичної особи – підприємця.
Пунктом 177.4 ПКУ визначено перелік витрат, безпосередньо пов’язаних з отриманням доходів фізичною особою – підприємцем від провадження господарської діяльності на загальній системі оподаткування.
При цьому для визначення чистого оподатковуваного доходу враховуються понесені документально підтверджені витрати від такої господарської діяльності.
Також, присутніх ознайомлено з перевагами сучасних електронних сервісів ДПС, які дозволяють подати звітність, отримати довідки чи сплатити податки онлайн, що суттєво економить час і мінімізує контакт із контролюючими органами; з основними аспектами впровадження Національної стратегії доходів до 2030 року, спрямованої на підвищення рівня добровільної сплати податків та податкової культури у суспільстві; основними поняттями та напрямами безбар’єрності; кампанією декларування доходів громадян, отриманих у 2025 році.

